Assurances construction
Assurance dommages-ouvrage, décennale, tous risques chantier : vos assurances construction
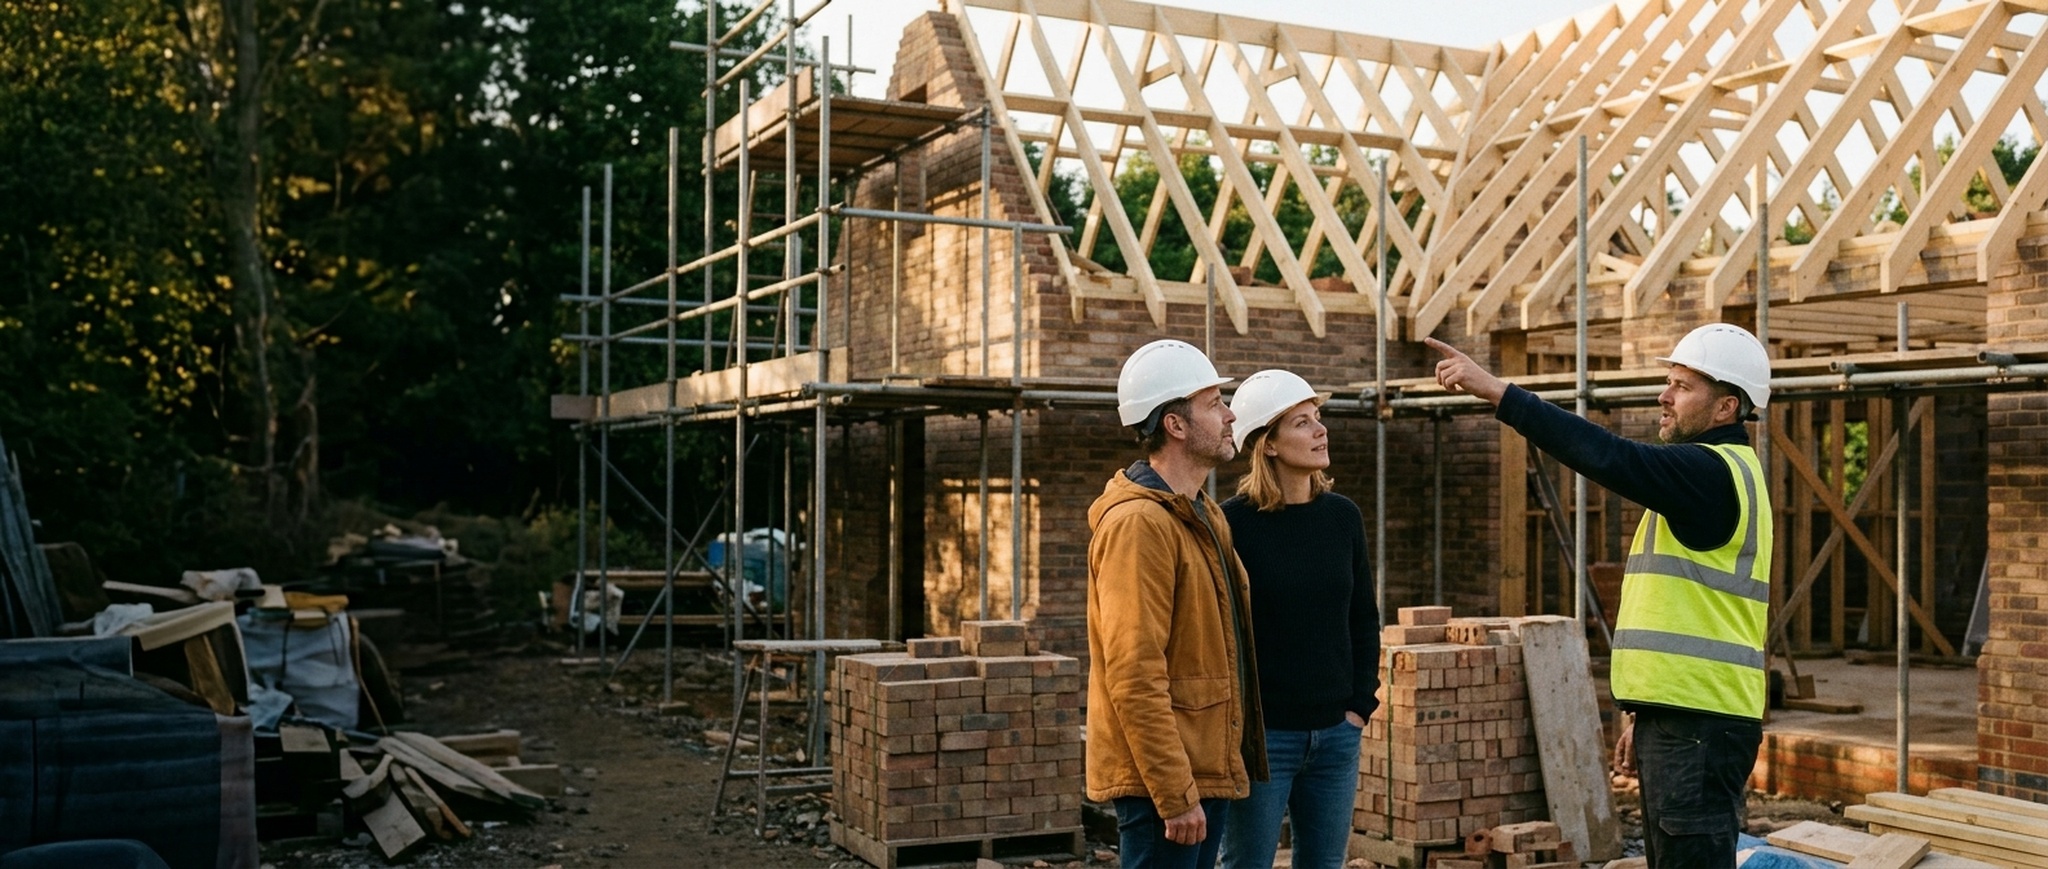
Vous faites construire, agrandir ou rénover ? La loi exige la souscription d’une assurance dommages-ouvrage avant le démarrage du chantier.
Vous êtes artisan ou entreprise du bâtiment ? La garantie décennale est obligatoire pour l’ensemble de vos activités.
Quelle que soit votre situation, votre courtier Finantek répond présent. Il compare les assureurs spécialisés partenaires, vérifie que les garanties collent à votre projet ou à votre métier et vous remet un devis clair. Le même courtier que pour votre financement.
Votre profil
Vous êtes…
-
Je fais construire ou rénover
L’assurance dommages-ouvrage, obligatoire avant l’ouverture du chantier.
Pour les particuliers -
Je suis un professionnel du bâtiment
La garantie décennale, obligatoire pour l’ensemble de vos activités.
Pour les professionnels
Pour les particuliers : l’assurance dommages-ouvrage
Une obligation légale dès l’ouverture du chantier
Depuis la loi du 4 janvier 1978, toute personne qui fait réaliser des travaux de construction doit souscrire une assurance dommages-ouvrage (article L.242-1 du Code des assurances). En cas de sinistre grave sous 10 ans (fissures structurelles, infiltrations, affaissement, problème de toiture), cette assurance préfinance l’intégralité des réparations sans attendre qu’un tribunal recherche les responsabilités.
- Périmètre d’application : construction individuelle, extension, surélévation, rénovation lourde (structure, étanchéité) et piscine enterrée.
- Revente du bien : le contrat est rattaché à l’ouvrage. Le notaire exigera l’attestation en cas de revente dans les dix ans.
Quelle différence entre assurance dommages-ouvrage et garantie décennale ?
L’assurance dommages-ouvrage est l’assurance du propriétaire qui fait construire. La garantie décennale est l’assurance de l’artisan. La première vous rembourse vite en cas de désordre grave, puis se retourne vers la seconde. Vous n’avez pas à attendre que les deux se mettent d’accord.
Combien coûte une assurance dommages-ouvrage ?
Le tarif s’exprime en pourcentage du coût des travaux, en général entre 1 et 3 % pour une maison construite par un professionnel, avec une prime plancher selon les assureurs. Le coût varie selon :
- la présence d’un architecte ou d’un maître d’œuvre ;
- la réalisation d’une étude de sol préalable ;
- les qualifications et attestations décennales des entreprises retenues.
Votre courtier peut vous remettre un devis chiffré après lecture du descriptif des travaux et des attestations décennales des entreprises.
Sans maître d’œuvre, ou en auto-construction
Les assureurs sont plus prudents en l’absence de maître d’œuvre, mais des solutions existent si les entreprises sont assurées en décennale et si un contrôle technique est prévu.
En ce qui concerne l’auto-construction totale, celle-ci est rarement assurable.
Votre courtier vous conseille en toute transparence dès le premier échange, pour que vous ne perdiez pas de temps.
Vous construisez avec un CCMI : ce qu’il faut vérifier
Un contrat de construction de maison individuelle (CCMI) oblige le constructeur à vous fournir une garantie de livraison à prix et délais convenus, délivrée par un établissement financier. Demandez l’attestation avant de signer.
L’assurance dommages-ouvrage (DO) reste à votre charge. Même si le constructeur propose de la souscrire pour vous, vous pouvez comparer les offres auprès d’un autre organisme.
Pour les professionnels du bâtiment
La garantie décennale
Elle est obligatoire pour tout constructeur, artisan, entreprise, architecte ou maître d’œuvre (article L.241-1 du Code des assurances). Elle couvre sur une période de 10 ans les dommages compromettant la solidité de l’ouvrage ou le rendant inhabitable.
Le tarif dépend des activités déclarées, du chiffre d’affaires, de votre expérience, de vos qualifications et de votre historique de sinistres.
Attention : une activité non déclarée n’est pas couverte. Votre courtier s’assure que l’ensemble de vos activités réelles sur le terrain est parfaitement couvert par votre contrat d’assurance.
L’assurance tous risques chantier
Facultative, elle est souscrite par le maître d’ouvrage ou l’entreprise, notamment pour les chantiers d’envergure. Elle garantit l’ouvrage en cours de construction contre les dégâts matériels (effondrement, incendie, tempête, vol de matériaux), quelle qu’en soit la cause ou la responsabilité.
Responsabilité civile et garanties complémentaires
Responsabilité civile exploitation (RCE), garantie de bon fonctionnement (biennale de 2 ans), dommages intermédiaires et protection juridique.
Votre courtier façonne un contrat global et cohérent pour éviter les doublons de cotisation.
Étape par étape
Comment obtenir votre devis d’assurance dommages-ouvrage ou décennale ?
-
1
Description du projet ou de l’activité
Particuliers : transmission du descriptif des travaux et de leurs montants. Professionnels : transmission des activités, de l’effectif et du chiffre d’affaires.
-
2
Mise en concurrence
Interrogation de nos partenaires spécialisés et remise d’un tableau comparatif (cotisations, franchises, exclusions).
-
3
Délivrance de l’attestation
Remise du document officiel avant le lancement des travaux ou le démarrage de l’activité.
Peut-on financer l’assurance dommages-ouvrage dans son prêt immobilier ?
Oui. L’assurance dommages-ouvrage se finance dans votre prêt immobilier, avec le reste de la construction. Votre courtier Finantek traite les deux en même temps : le crédit et l’assurance. Un seul rendez-vous, un seul interlocuteur, une attestation avant l’ouverture du chantier.
Vos questions
Questions fréquentes sur les assurances construction
La dommages-ouvrage est-elle réellement obligatoire pour un particulier ?
Oui, pour tous les travaux qui relèvent de la garantie décennale. Un particulier qui construit pour lui-même n’est pas sanctionné pénalement s’il ne la souscrit pas, mais il se retrouve seul en cas de sinistre. La revente du bien dans les 10 ans est aussi plus difficile ou engendre une baisse du prix de vente.
Quand la souscrire ?
Avant l’ouverture du chantier. En cours de travaux, c’est encore possible chez certains assureurs, à des conditions plus strictes.
Combien coûte une garantie décennale pour un artisan ?
Le tarif varie beaucoup selon les activités et le chiffre d’affaires. Le gros œuvre, la charpente et l’étanchéité coûtent plus cher que les finitions. Votre courtier vous remet un devis après étude.
Un constructeur peut-il m’imposer son assureur dommages-ouvrage ?
Non. Le choix vous appartient, et comparer permet souvent d’obtenir de meilleures conditions.
Puis-je financer la dommages-ouvrage dans mon prêt ?
Oui, elle entre dans le plan de financement de la construction.
Devis gratuit
Demander mon devis
Particulier ou professionnel, décrivez votre projet ou votre activité : votre courtier compare les assureurs spécialisés pour vous.